
Texas Property Insurance Claim Help
Texas Property Insurance Claim Deadlines: A Guide for Policyholders
Cuando su casa o negocio ha sido dañado, cada día sin una respuesta clara puede crear más estrés, más incertidumbre y más presión para aceptar menos de lo que su reclamación puede requerir.
La ley de Texas establece varios plazos para reconocer, investigar, aceptar, rechazar y pagar muchas reclamaciones de seguros. Esos plazos no siempre son tan simples como contar un número fijo de días desde la fecha de la pérdida. El plazo puede depender de cuando el asegurador reciba aviso, si se solicita información adicional, cuando el asegurador reciba los materiales necesarios para evaluar la reclamación, y si se aplican disposiciones normativas o reglamentarias especiales.
Texas Property Claim Timelines: What You Need to Know
En muchas reclamaciones de propiedad de Texas, un asegurador generalmente debe reconocer la reclamación y comenzar su investigación dentro de los 15 días después de recibir aviso. After receiving the information it reasonably requires, the insurer generally has 15 business days to accept or reject the claim, although it may extend that decision period in certain circumstances.
Una vez que el asegurador notifique al titular de la política que pagará la reclamación, el pago se debe generalmente dentro de cinco días hábiles. Una disposición separada de Texas puede aplicarse cuando el pago se retrasa más de 60 días después de que el asegurador reciba los materiales de reclamación solicitados razonablemente. Los aseguradores y algunas políticas especializadas pueden seguir diferentes plazos.
¿Su reclamación de propiedad está tomando demasiado tiempo?
Los Ajustadores Públicos de Santex representan a los titulares de políticas—no compañías de seguros. Podemos revisar su historial de reclamos, correspondencia de transportistas, documentación de daños, estimaciones y actividad de pago para ayudarle a entender el siguiente paso práctico.
Inicio Su Revisión de Reclamación
Escuchamos. Planeamos. Recupera.
Texas Property Insurance Claim Deadlines at a Glance
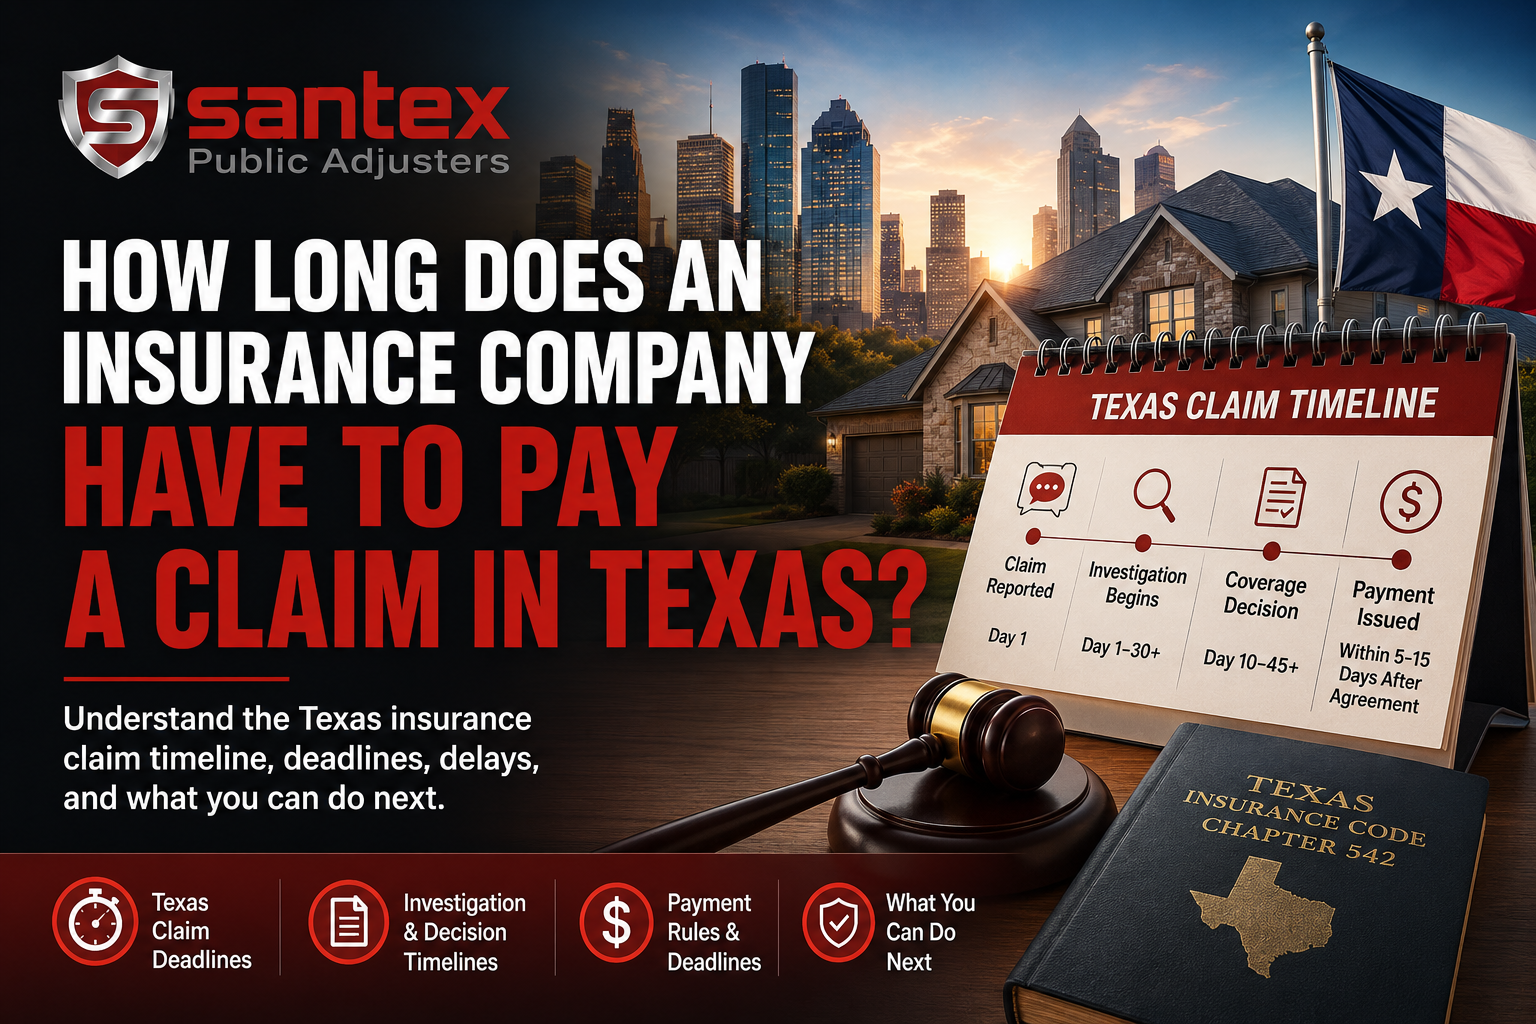
El calendario siguiente resume varios requisitos comunes en el Código de Seguros de Texas Capítulo 542. Es una guía general, no un cálculo del plazo para una reclamación particular.
Etapa 1
Reclamación
The insurer generally must acknowledge the claim, start its investigation, and request the information it reasonably believes will be needed within 15 days after receiving notice of the claim.
Etapa 2
Investigación
El transportista examina la pérdida notificada, inspecciona la propiedad, evalúa la cobertura y puede solicitar fotografías, inventarios, estimaciones, recibos, declaraciones u otros materiales de apoyo.
Etapa 3
Decisión de cobertura
After receiving the items, statements, and forms it requires, the insurer generally must notify the policyholder in writing that the claim is accepted or rejected within 15 business days.
Etapa 4
Pago
Después de notificar al titular de la política que pagará toda o parte de la reclamación, el asegurador generalmente debe emitir el pago dentro de cinco días hábiles, con sujeción a las condiciones y excepciones aplicables.
La distinción de tiempo más importante
La fecha en que informas la reclamación no es necesariamente la fecha en que cada plazo posterior comienza.
Algunos plazos corren desde la fecha en que el asegurador recibe aviso de la reclamación. Otros plazos corren desde la fecha en que el transportista recibe los artículos, declaraciones y formularios que se le pidió razonablemente para evaluar la pérdida.
Esta es una de las razones de la documentación. A policyholder should be able to show what was submitted, how it was submitted, who received it, and when it was received.
Qué debe documentar
Un registro detallado de la reclamación puede ayudar a establecer el calendario real y reducir la confusión cuando el asegurador solicita más información.
- The date and method used to report the claim
- El número de reclamación y la información de contacto del ajustador asignado
- Cada correo electrónico, carta, mensaje de portal y mensaje de texto
- Fechas de inspección y los nombres de las personas que asistieron
- Cada documento solicitado por el transportista
- Prueba de presentación cuando se entregaron los documentos solicitados
- Estimación, carta de cobertura y explicación de pago del transportista
- Estimaciones de contratistas, facturas, fotografías y documentación de reparación
¿Cuánto tiempo puede una compañía de seguros investigar una reclamación en Texas?
Después de que el asegurador reciba todos los artículos, declaraciones y formularios requeridos para asegurar la prueba final de la pérdida, generalmente debe proporcionar aviso escrito aceptando o rechazando la reclamación dentro de 15 días hábiles.
Cuando el asegurador no puede aceptar o rechazar la reclamación dentro de ese período, puede notificar al titular de la política que se necesita tiempo adicional. La ley de Texas generalmente permite que el asegurador extienda el período de decisión al 45 día después de que dé ese aviso.
Una investigación más larga no es automáticamente inadecuada. Las controversias complejas de causalidad, múltiples áreas de daño, inspecciones de expertos, documentos faltantes, preguntas sobre daños previos y desacuerdos sobre el alcance pueden afectar todo el proceso. La cuestión fundamental es si el porteador se está comunicando claramente, formulando solicitudes razonables y avanzando en la investigación.
¿Cuánto tiempo tiene que pagar el asegurador después de aprobar una reclamación?
Después de que el asegurador presente que pagará la reclamación o parte de la reclamación, el pago generalmente debe ser emitido dentro de cinco días hábiles.
Cuando el pago está condicionado a un acto que el titular de la política debe realizar, el período de pago generalmente comienza después de que ese acto se complete. Los aseguradores de excedentes elegibles pueden tener un período de pago diferente.
Un asegurador también puede emitir un pago indiscutible mientras que otras partes de la reclamación siguen siendo objeto de examen. Recibir un pago parcial no significa necesariamente que se haya resuelto todo objeto disputado.
Por qué las reclamaciones del seguro de propiedad se deducen
Algunas demoras se derivan de la verdadera complejidad de la reclamación. Otros resultan de una comunicación deficiente, solicitudes reiteradas, evaluaciones incompletas o desacuerdos no resueltos.
- Documentos de reclamación desaparecidos o incompletos
- Solicitudes reiteradas de información ya presentadas
- Disacuerdo sobre la causa del daño
- Disacuerdo sobre el alcance de la reparación o los precios
- Múltiples inspecciones o reinspecciones
- Solicitudes de ingeniería o informes especializados
- Preguntas sobre desgaste, deterioro o daño previo
- Volumen de reclamación de tormenta o catástrofe a gran escala
- Reasignación interna del ajustador de seguros
- Una disputa de denegación o cobertura parcial
Signos de advertencia Que un retraso puede llegar a ser un conflicto de reclamaciones
Una reclamación lenta no siempre significa que el asegurador esté actuando incorrectamente. Sin embargo, estos patrones merecen mayor atención:
- ✓
Sus llamadas y mensajes escritos van sin respuesta. - ✓
El transportista solicita repetidamente documentos que ya ha entregado. - ✓
El ajustador asignado cambia sin una clara transición o actualización de estado. - ✓
El asegurador no explica qué información sigue siendo necesaria. - ✓
La estimación omite daños visibles o trabajos de reparación necesarios. - ✓
El asegurador emite un pequeño pago sin resolver claramente el daño reclamado restante.
Qué hacer cuando su solicitud de seguro está tomando demasiado tiempo
- Solicitar una actualización de estado escrita.
Pida al asegurador que identifique lo que se ha completado, lo que queda pendiente, y si necesita algo más de usted. - Confirme cada presentación por escrito.
Mantenga confirmaciones de entrega, recibos de portales, horarios de correo electrónico y copias de cada documento. - Revise cuidadosamente la estimación del transportista.
Un retraso puede ocultar un problema de alcance más profundo o valoración. Compare la estimación del asegurador con los daños reales y requisitos de reparación realistas. - No confíe sólo en conversaciones telefónicas.
Siga llamadas importantes con un resumen escrito. - Evite firmar documentos que no entiende.
Las liberaciones, los acuerdos de liquidación, las declaraciones juradas y las autorizaciones de reparación pueden afectar la reclamación. - Considere la representación profesional de la reclamación.
Un ajustador público autorizado puede evaluar la pérdida, organizar la documentación, preparar la presentación de la reclamación y comunicarse con el asegurador en nombre del titular de la política.
Cómo Santex ayuda con reclamaciones de propiedad desactivadas
Los Ajustadores Públicos de Santex ayudan a los propietarios residenciales y comerciales de Greater Houston a entender lo que ha ocurrido en la reclamación, qué documentación puede faltar, y si la evaluación del asegurador refleja la pérdida total.
- Revisar el plazo y la correspondencia del titular de la reclamación
- Document visible and related property damage
- Prepare a detailed repair scope and claim presentation
- Identificar objetos de daño desaparecidos, omitidos o infravalorados
- Responder a solicitudes razonables de información del porteador
- Comuníquese con el asegurador sobre la reclamación de propiedad
Cuando un retraso conduce a otro problema de reclamación
La reclamación es denegada
Una negación debe identificar la posición de cobertura del asegurador y las disposiciones de política en las que se basa.
El pago es demasiado bajo
Un pago puede ser oportuno y todavía no refleja el alcance completo o costo realista de las reparaciones cubiertas.
Ayuda con una reclamación de seguro de vivienda insuficiente
Reparaciones Costo Más
Las conclusiones de los contratistas, los daños ocultos, los requisitos de código y los precios de los materiales pueden exponer deficiencias en la estimación original.
Ayuda de Reclamación de Seguros Retrasados Across Greater Houston
Santex Public Adjusters se encuentra en Deer Park y presta asistencia a propietarios de propiedades en Houston y comunidades circundantes. Los recursos locales de la zona de servicio incluyen:
Preguntas Frecuentes
Texas Insurance Claim Payment and Delay FAQs
¿Cuánto tiempo tiene una compañía de seguros para reconocer una reclamación en Texas?
En muchas reclamaciones, el asegurador generalmente debe reconocer la recepción, iniciar su investigación y solicitar la información que razonablemente cree que será necesaria dentro de los 15 días siguientes a la notificación recibida. Los aseguradores de excedentes eléctricos pueden tener un período más largo.
¿Cuánto tiempo puede una compañía de seguros investigar una reclamación de propiedad en Texas?
Después de recibir los materiales que requiere para la prueba final de la pérdida, el asegurador generalmente tiene 15 días hábiles para aceptar o rechazar la reclamación. Cuando no puede tomar una decisión en ese período, puede dar aviso de que necesita tiempo adicional y, en general, extender el período de decisión al 45o día después de ese aviso.
¿Cuánto tiempo tiene que pagar un asegurador después de aceptar una reclamación?
The insurer generally must issue payment within five business days after notifying the policyholder that it will pay the claim. Diferentes reglas pueden aplicarse a los aseguradores de líneas excedentes o cuando el pago depende de un acto que el titular de la política debe completar.
¿La regla de 60 días significa que cada reclamación de Texas debe completarse dentro de 60 días?
No. La disposición general de pago retardado se refiere al pago retrasado más de 60 días después de que el asegurador reciba los artículos, declaraciones y formularios que solicitó razonablemente, cuando otro estatuto aplicable no establece un período diferente. No es una promesa universal que toda reclamación se resolverá plenamente dentro de los 60 días de la pérdida.
¿Puede un asegurador pedir información adicional después de la solicitud de documento inicial?
Sí. Un asegurador podrá solicitar información adicional durante su investigación cuando la solicitud esté razonablemente relacionada con la evaluación de la reclamación. Mantenga un registro escrito de cada solicitud y su respuesta.
¿Qué debo hacer cuando mi ajustador de seguro deja de responder?
Envíe una solicitud por escrito para una actualización de estado, documente sus intentos de contacto previos, confirme si alguna información sigue pendiente y pida la información de contacto del supervisor. Considerar un examen profesional de la reclamación cuando la comunicación sigue estancada.
¿Puede un ajustador público obligar a una compañía de seguros a cumplir un plazo?
Un ajustador público no es un tribunal y no puede obligar a un asegurador a actuar. Un ajustador público puede organizar la reclamación, presentar documentos, comunicarse con el porteador, identificar problemas no resueltos y ayudar a mover la reclamación de propiedad hacia una decisión debidamente apoyada.
¿Cuándo debo hablar con un abogado?
Considere hablar con un abogado calificado de Texas cuando necesita asesoramiento legal, cree que el asegurador violó la ley, está considerando litigio, recibió un aviso legal formal, o enfrentar un plazo que podría afectar sus derechos legales. Los Ajustadores Públicos de Santex no proporcionan asesoramiento jurídico.
Obtenga la claridad en su reclamación de propiedad dilatada
No deberías tener que adivinar lo que está pasando con tu reclamo. Deje que Santex revise la línea de tiempo, documentación, alcance de daños, estimación del asegurador y historial de pagos.
Inicio Su Revisión de Reclamación
Los Ajustadores Públicos de Santex representan a los titulares de políticas residenciales y comerciales en Greater Houston.
Información general solamente: Esta página proporciona información educativa general sobre el procesamiento de la reclamación de seguros. No es asesoramiento jurídico y no determina el plazo aplicable a una política o reclamación específica. Los términos de política, el tipo de asegurador, los hechos de reclamación, las excepciones legales y los cambios legales posteriores pueden afectar el plazo aplicable.
Referencia oficial:
Código de seguro de Texas Capítulo 542

